Seguros para industria y comercio
Seguros para industria y comercio
Todo RiesgoOperativo (TRO)
Todo Riesgo no quiere decir todo cubierto.
Que responda como esperás depende de cómo se armó: las sumas, las condiciones y con qué compañía.
Por qué una póliza de TRO puede no alcanzar
Nadie lee la póliza.
No es descuido. Una póliza de Todo Riesgo Operativo es muy difícil de interpretar: son decenas de páginas de condiciones, exclusiones y sublímites, y lo poco que uno alcanza a mirar no se puede entender con precisión. Así que se contrata y se confía.
La póliza se lee con precisión una sola vez: el día que hay un daño. Ahí sí se buscan las cláusulas específicas, porque de lo que diga ahí depende que la fábrica vuelva a funcionar, o no.
Por eso en este seguro hay una decisión que pesa más que todas las demás, y no es técnica en apariencia: en quién confiás.
en quién confiás
Hace poco fuimos a ver a una empresa industrial. Tenían un TRO con una buena compañía y sumas en dólares que parecían correctas.
Mirando solo la póliza, con Gimena de nuestro equipo coincidimos en que no había nada que hacer. Y le queríamos encontrar algo, porque era un cliente que nos interesaba ganar.
Los faltantes de cobertura aparecieron cuando aplicamos el método de análisis. Eran enormes. Y en este caso, corregirlos no significó pagar más: había prima de sobra en un rubro y de menos en otros, y otra parte se resolvió con la forma de estructurar las cláusulas.
Si nosotros, conociendo el rubro y con ganas de encontrar algo, no lo vimos en una lectura, no hay manera de que lo vea el dueño de la fábrica.
Lo que se descubre cuando se analiza con método, y junto al cliente, cambia en cada caso. Tres ejemplos:
- Mercadería sobre el piso
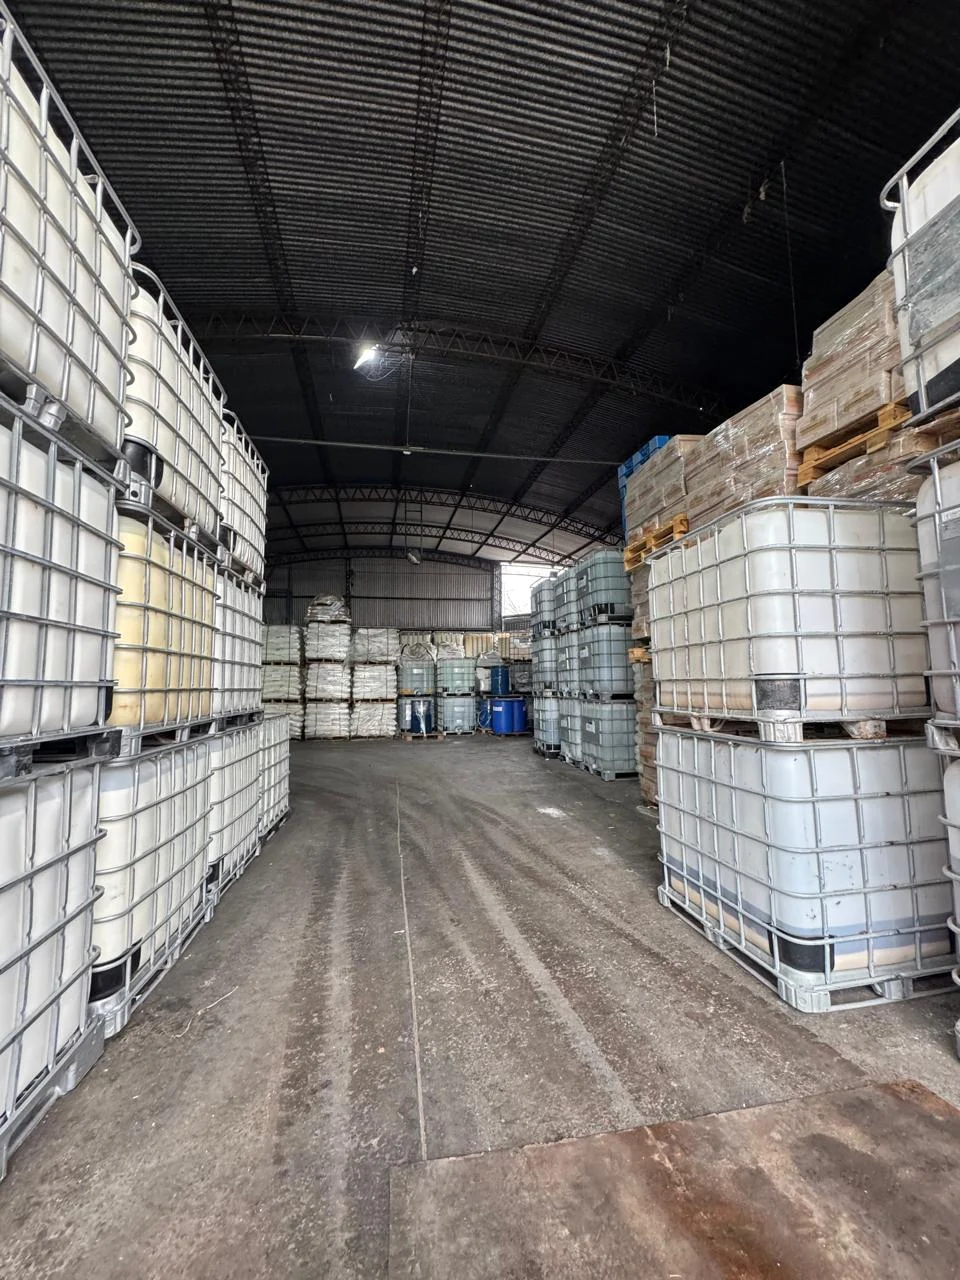
En una planta, el producto terminado estaba apoyado directamente sobre el piso. La póliza no cubre las mercaderías que no están estibadas, es decir levantadas sobre tarimas. Resolverlo costaba lo que cuesta un pallet.
- Mercadería al aire libre
En otra, la mercadería que quedaba al aire libre estaba excluida. Al cliente no le interesaba asegurarla, y era una decisión razonable. El problema es que, si eso no se aclara por escrito, su valor se computa igual en el total: el conjunto queda subasegurado y ante un daño la indemnización se reduce en proporción, incluso sobre lo que sí estaba bajo techo. Aclararlo cambia todo.
- Terreno baldío lindero
En otra, una cláusula reducía la indemnización si el establecimiento linda con un terreno baldío. En un parque industrial cerrado eso no significa nada. En una planta aislada sobre una ruta, cambia todo. Corregirlo era cuestión de negociación.
Ningún caso se repite. Lo que hay que mirar se trabaja junto al cliente, con conocimiento y método. Estar bien cubierto no se compra: se arma, con la cultura de la empresa de un lado y buen asesoramiento del otro. Es la forma de cuidar lo que una empresa construyó durante años.
Cómo trabajamos el Todo Riesgo Operativo
Sabemos qué mirar y cómo. Lo que aparece cambia en cada planta.
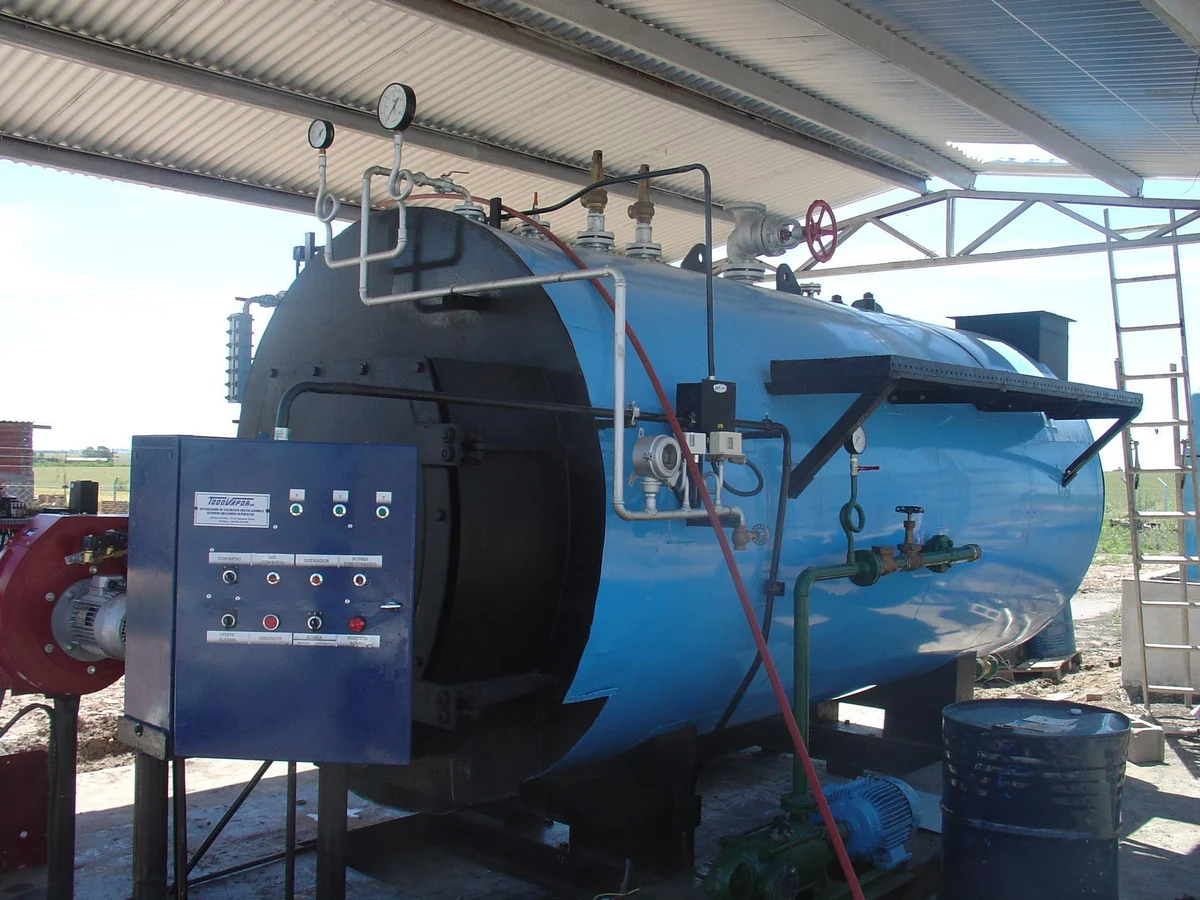
Primero ver y analizar los riesgos
Es al revés de lo que suele hacerse.
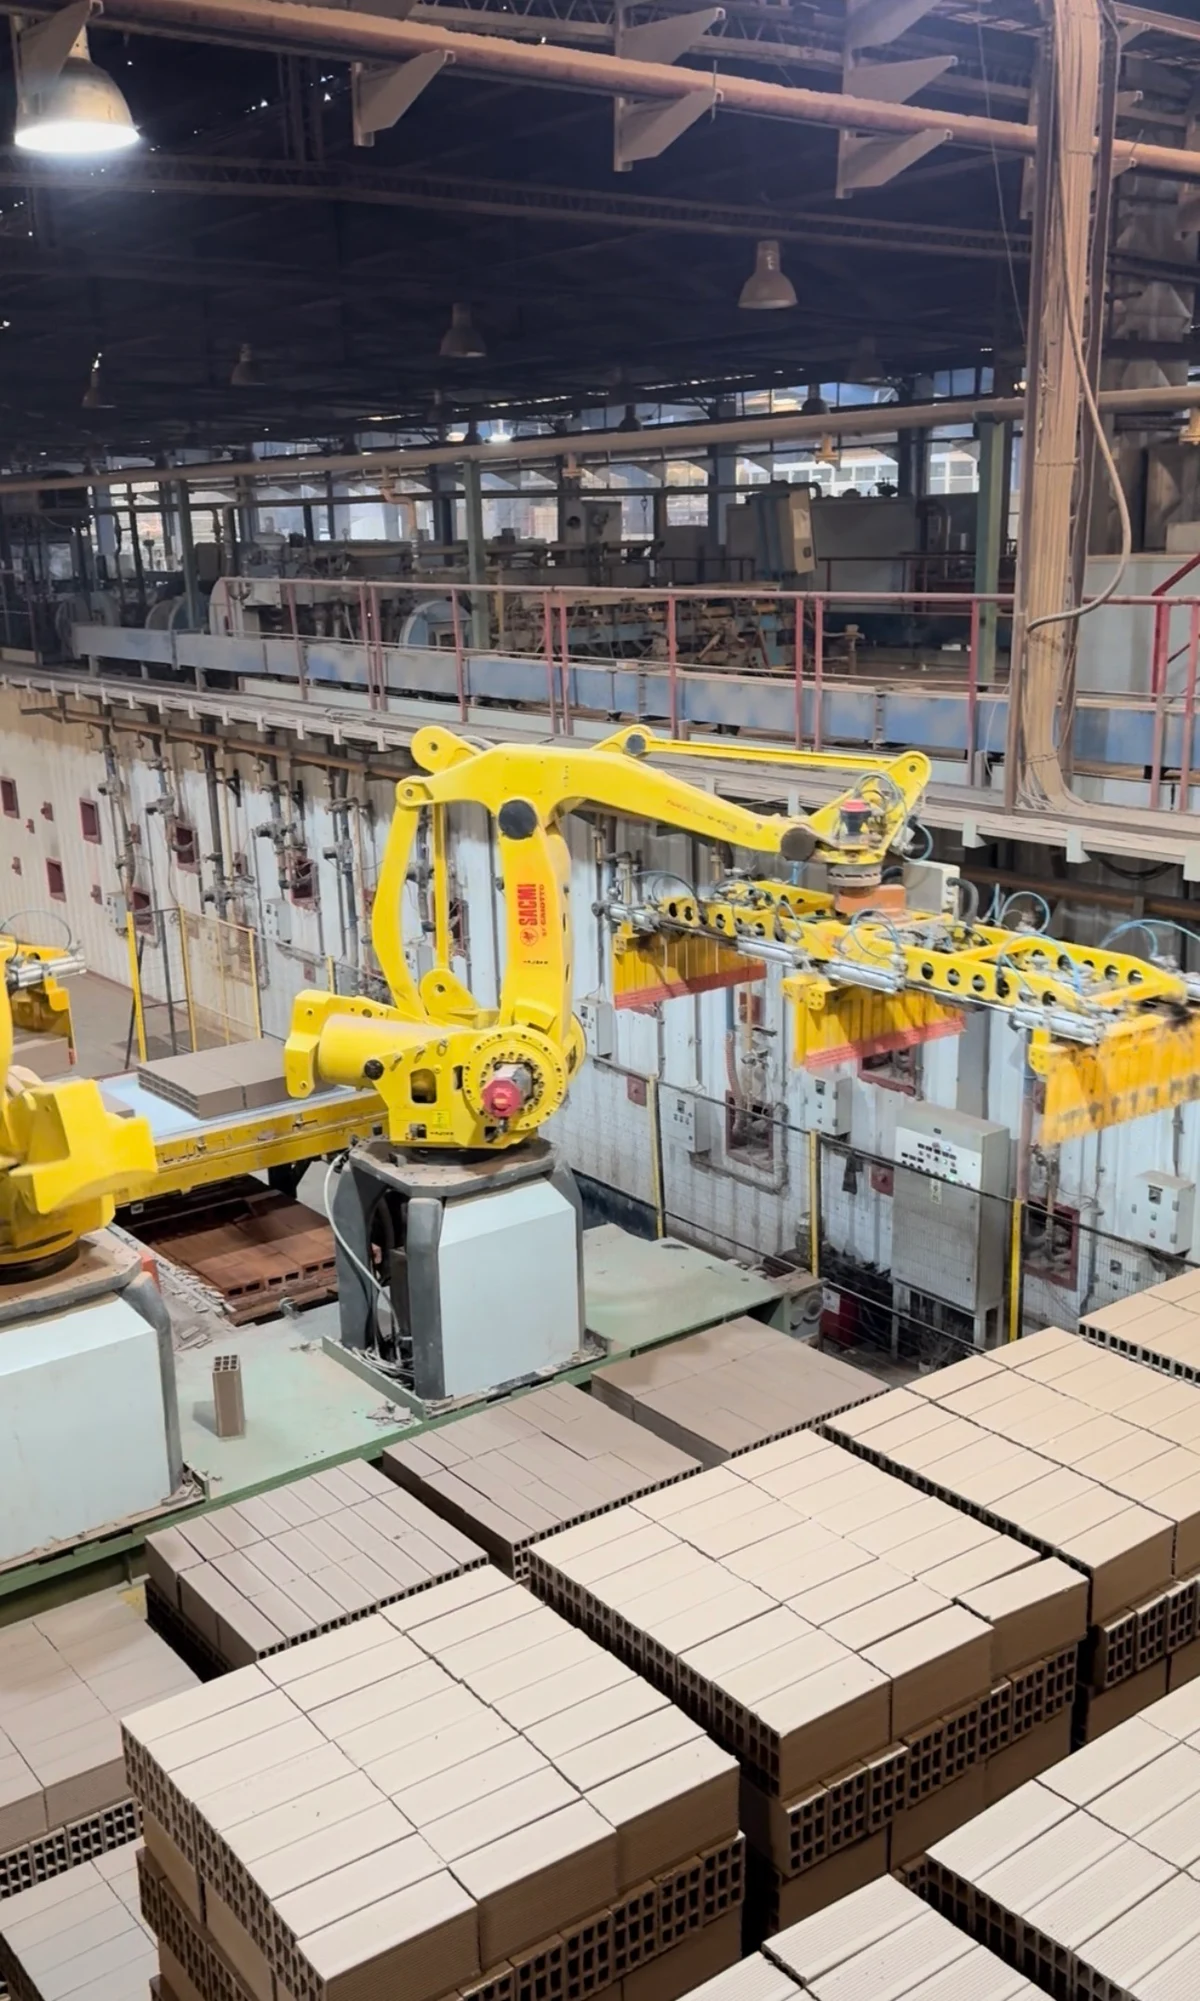
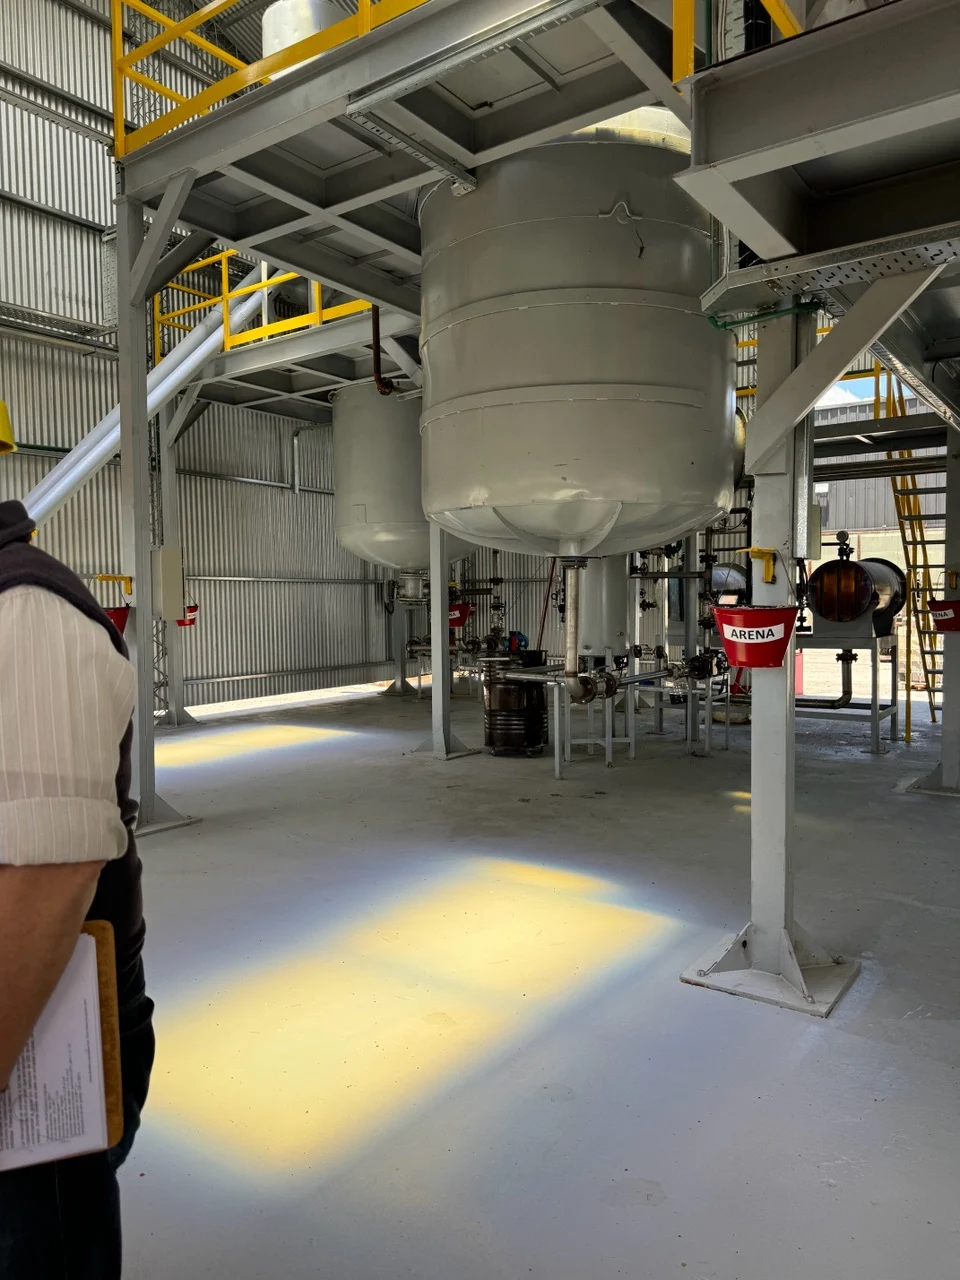
Antes de hablar de pólizas vamos a ver la planta. Qué evitar, qué reducir y recién entonces qué transferir a un seguro.
Seguir leyendo
De acá también sale lo que no conviene asegurar. Ejemplo: en una planta, el acopio de mineral a la intemperie no justificaba pagar prima: no arde ni se lo lleva nadie. Y conviene que la póliza lo diga, para que ese valor no arrastre al resto en un siniestro.
Poner valor a lo que hay
Las sumas sin validar son un peligro invisible.
Nadie las discute hasta que hay un daño.
Seguir leyendo
Y cada rubro se valúa distinto: el edificio, por lo que cuesta reconstruirlo a nuevo; la maquinaria, por lo que sale reponerla, no por lo que quedó en el balance; la mercadería y la materia prima, por los valores más altos del año, no por un promedio.
Lo estimamos junto a la empresa, con herramientas propias y experiencia. Cuando el riesgo lo justifica hay un paso más: la valuación profesional, con su costo. Cada valor queda con su grado de certeza a la vista —firme, preliminar o a relevar— y le damos seguimiento para que vaya mejorando.
Negociar antes de contratar
Las medidas de seguridad se discuten antes de contratar.
Las medidas de seguridad que la póliza va a exigir se discuten antes de contratar. Qué cláusulas se aplican, y cómo, también.
Seguir leyendo
¿Con qué compañía? No es solo el precio: es la solvencia para responder y el comportamiento a la hora de pagar. Tenemos un sistema propio para evaluarlas y lo mantenemos actualizado.
Hacer la póliza y sostenerla en el tiempo
Una póliza correcta hace un tiempo puede no serlo hoy.
Emitida la póliza empieza otro trabajo. Los valores envejecen, se compra maquinaria, se amplía un depósito. Incluso las compañías modifican cláusulas.
Seguir leyendo
Daniela lleva las renovaciones y el seguimiento, con procesos basados en ISO 9001 desde 2009. Es revisar si lo que se armó sigue sirviendo a la empresa.
Cuando llega el siniestro se ve el resultado del trabajo hecho en conjunto. Sigue siendo un mal momento, pero se resuelve: la empresa sabe qué tiene cubierto, la póliza dice lo que tiene que decir, y del otro lado hay una compañía y un reaseguro que responden.
Todo esto se construye antes de que haga falta.
Cuándo conviene un Todo Riesgo Operativo
Si buscás un seguro para tu fábrica, tu depósito o tu comercio, el Todo Riesgo Operativo es la forma más amplia de resolverlo. No la única.
Un TRO se arma en tres secciones:

Daños materiales
Para edificio e instalaciones.

Daños a contenido
Rotura de maquinaria, daños a mercadería, materia prima y derivados.

Interrupción de la explotación
Lo que se deja de ganar cuando se para la producción por un siniestro cubierto.
Algunas coberturas que se pueden sumar:
Interdependencia
se para una planta tuya y se frena la otra, aunque ahí no haya pasado nada.
Bienes refrigerados
no hubo incendio ni robo, se cortó el frío y la mercadería se perdió igual.
Extensión a proveedores y clientes
si se incendia el que te provee, vos parás.
Reconstrucción de documentos
hoy casi todo está en bytes. Reponer el equipo es lo barato; rehacer lo que tenía adentro es lo que cuesta.
La lista sigue, y cada una tiene su utilidad y su techo según la industria.
Hay cosas que un Todo Riesgo Operativo (TRO) no cubre, aunque el nombre pueda sugerir lo contrario. Como ejemplo: la responsabilidad civil por tus productos, los seguros de tu gente, los vehículos, la responsabilidad de los directores, etc. Esto se resuelve aparte.
Tiene sentido un TRO en:
Fábricas y plantas industriales, con maquinaria que no se reemplaza rápido.
Comercios con stock relevante o equipamiento propio.
Empresas de servicios con instalaciones o equipos críticos.
Empresas tecnológicas, donde el valor no está en el equipamiento sino en lo que tiene adentro.
No siempre es la mejor respuesta: cuando el patrimonio es acotado y la operación simple, un seguro integral de comercio e industria bien armado puede alcanzar y costar menos. La pregunta no es qué producto es mejor, sino qué necesita tu empresa: cuánto vale lo que hay adentro y qué pasa si mañana no se puede producir.
Preguntas frecuentes
¿Qué pasa si la suma asegurada quedó por debajo del valor real?
La indemnización se reduce en la misma proporción. Se llama infraseguro: si el bien está asegurado por la mitad de lo que vale, ante un daño se cobra la mitad, aunque el daño haya sido parcial. No hace falta una diferencia enorme para que se sienta, y si no se analizó bien se descubre tarde: el día que hay que cobrar un siniestro.
¿Cada cuánto hay que actualizar los valores?
Al menos una vez al año, y cada vez que la empresa cambie algo importante. Una compra de maquinaria, una ampliación, un cambio en el nivel de stock o un salto de precios alcanzan para que las sumas queden viejas. Los valores de reposición se calculan con herramientas del mercado —el calculador de LEARISK, entre otras— alimentadas con datos verificados en planta.
¿Qué pasa si no se cumple una medida de seguridad que exige la póliza?
La compañía puede rechazar el siniestro o reducir lo que paga. Las medidas de seguridad que figuran en la póliza suelen ser condiciones del contrato. Por eso conviene revisarlas a tiempo, cuando todavía se puede cumplir o negociar su alcance.
¿Todas las pólizas de Todo Riesgo Operativo son iguales?
No. Cada compañía redacta sus propias exclusiones, sus sublímites y sus cláusulas. Dos coberturas que se llaman igual pueden responder distinto ante el mismo siniestro. Por eso no alcanza con comparar precios: hay que leer la póliza concreta.
¿Mejorar la cobertura sale más caro?
No siempre. Muchas veces es desconocimiento: sin darse cuenta, la negociación queda volcada para el lado de la aseguradora. Puede haber prima de sobra en un rubro y de menos en otro, y corregirlo es redistribuir lo que ya se está pagando. Otras veces hay limitaciones que se negocian y se sacan. Y hay casos en que sí implica pagar más: ahí la decisión es de la empresa, con la información sobre la mesa.
¿El Todo Riesgo Operativo cubre robo y daños por clima, como granizo o inundación?
Depende de cómo se arme la póliza: no vienen incluidos por el solo hecho de llamarse “Todo Riesgo”. El granizo y los vientos fuertes suelen incluirse automáticamente con el total de la suma asegurada; la inundación y el robo, con sublímites específicos y sus limitaciones. Un TRO bien diseñado es el que cubre todo lo que necesitás, sin que falte y sin que sobre para pagar ítems innecesarios para tu industria. Es parte de lo que se define cuando se analiza el riesgo antes de contratar.
Empecemos por mirar lo que tenés
Si ya tenés un Todo Riesgo Operativo y no terminás de saber qué dice, o estás por contratar el primero, el punto de partida es el mismo: conocernos, analizar y evaluar cómo estar bien protegido.
No hace falta cambiar nada ni pedir cotizaciones todavía.
Contanos de tu empresa y coordinamos una primera reunión.