Análisis de Riesgos
Análisis de Riesgos
Antes de cotizar tus seguros,hablemos de tus riesgos.
Es nuestro método: analizamos los riesgos reales de tu negocio antes de pensar en pólizas. Con formación de posgrado en la UBA.

Por qué empezamos por tus riesgos.
La mayoría de los brokers cotizan sobre lo que el cliente les pasa: estos bienes, esta actividad, este valor.
Nosotros hacemos algo antes. Analizamos los riesgos reales de tu negocio: qué puede pasar, qué tan probable es, cuánto te costaría. Y con eso sobre la mesa, vemos juntos qué riesgos podés eliminar, cuáles reducir y cuáles conviene asegurar.
Recién ahí hablamos de pólizas.
Porque la plata no alcanza para todo. Y tener un montón de seguros no es lo mismo que tener tus riesgos bien cubiertos. No se trata de gastar más, sino de decidir con análisis, no con intuición.
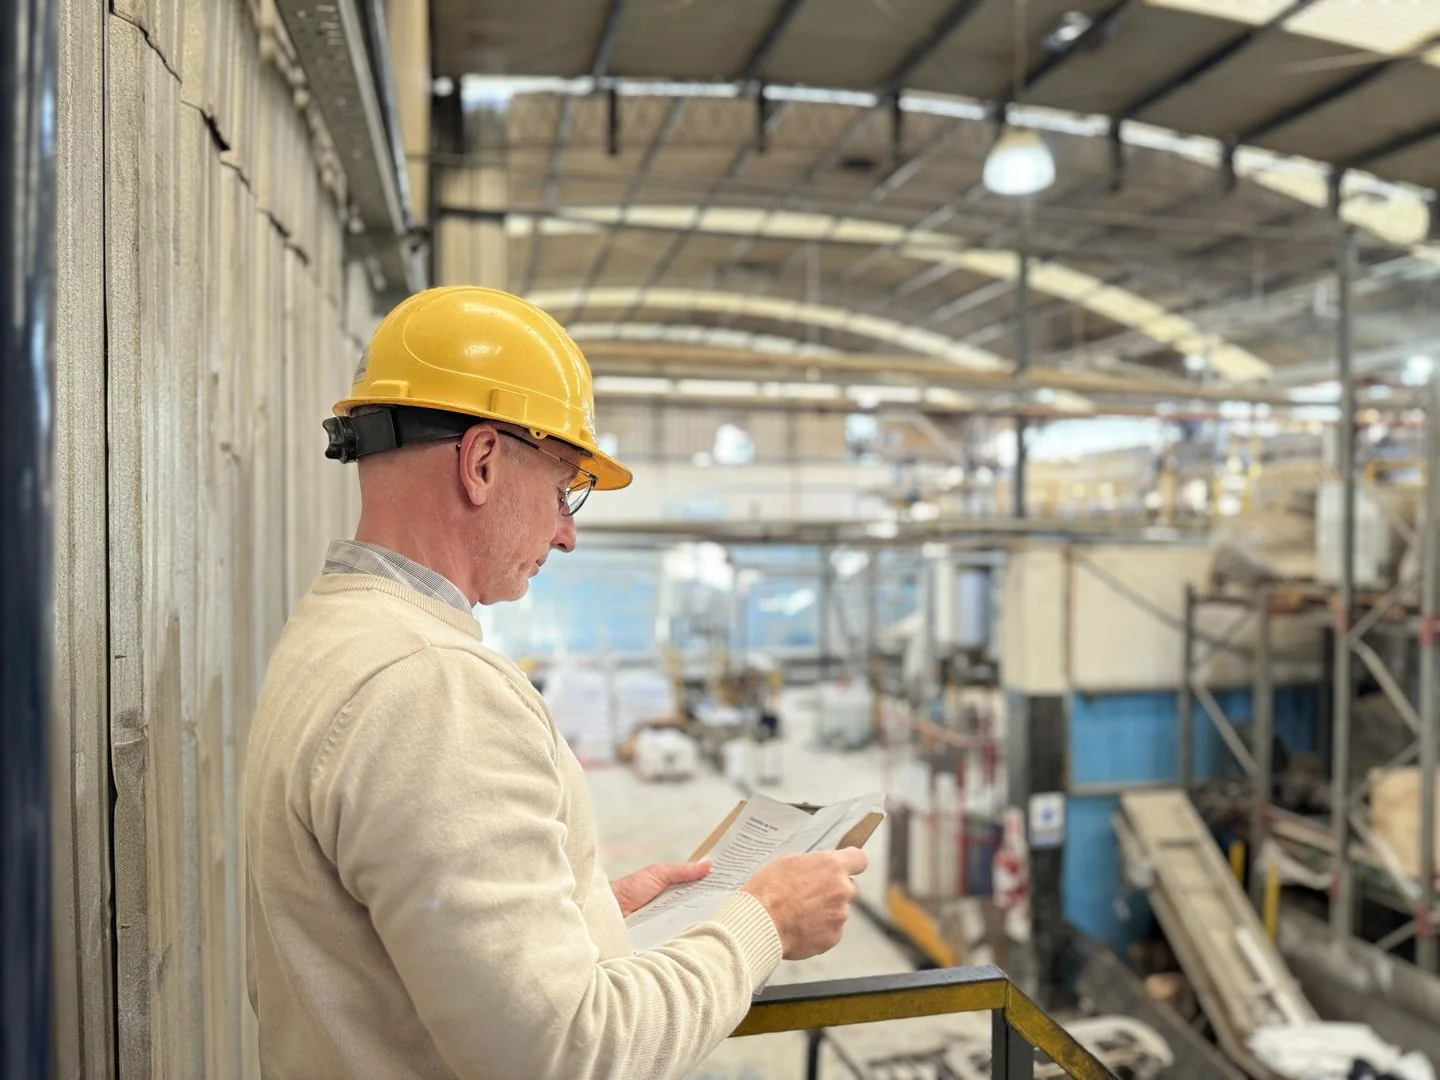
Vemos la escala real.
El relevamiento no se queda en el escritorio: miramos la nave, los equipos y el contexto donde el riesgo se materializa.
El criterio
Qué asegurar, esa es la cuestión.
Algunos riesgos conviene evitarlos. Otros, prevenirlos o mitigarlos. Otros, asumirlos conscientemente. Y otros, sin dudas, asegurarlos.
| Alta intensidad | Baja intensidad | |
|---|---|---|
| Frecuente | ||
| Poco frecuente |
Si el día que pasa te funde, mejor asegurarlo.
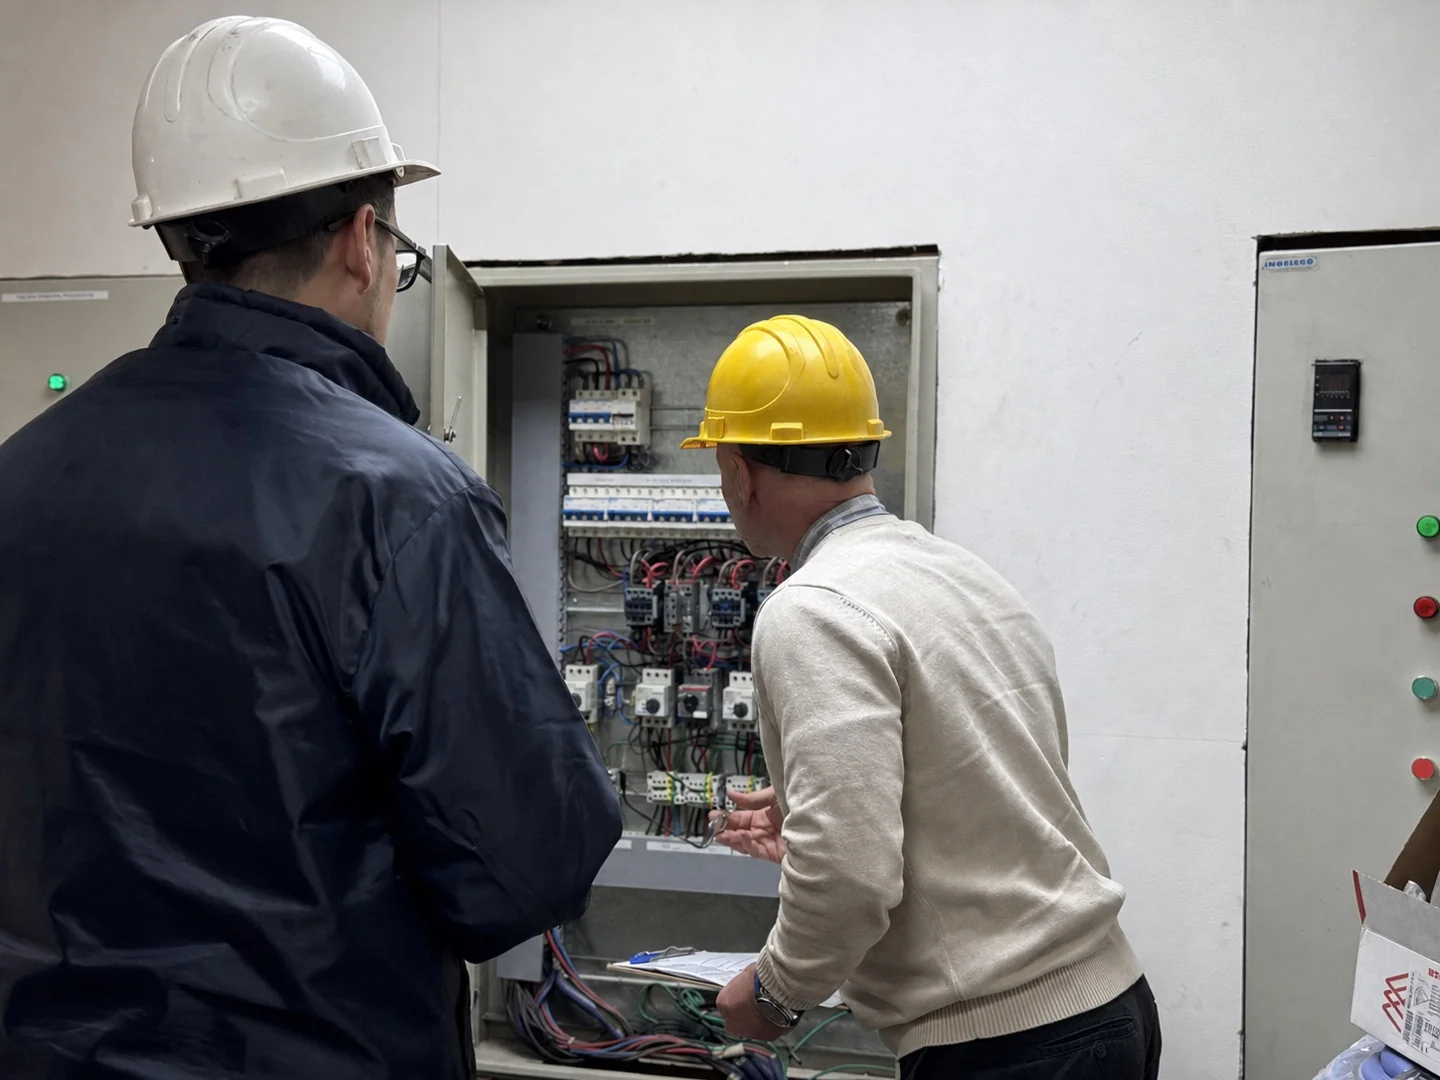
Criterio técnico
Sabemos dónde mirar.
Los puntos críticos se relevan con criterio técnico, no con una lista genérica.
4 pasos
El proceso
-
Diagnóstico
Relevamos tu negocio: qué tenés, cómo operás, dónde estás expuesto. Armamos el mapa de tus riesgos.
-
Recomendación
Te asesoramos sobre qué conviene evitar, prevenir, asumir o asegurar. Cada decisión con su fundamento.
-
Cobertura
Recién acá diseñamos tu plan de seguros: para los riesgos que vale la pena transferir.
-
Seguimiento
Comienza nuestra relación: revisamos, ajustamos y estamos cuando algo cambia. Es un ida y vuelta.
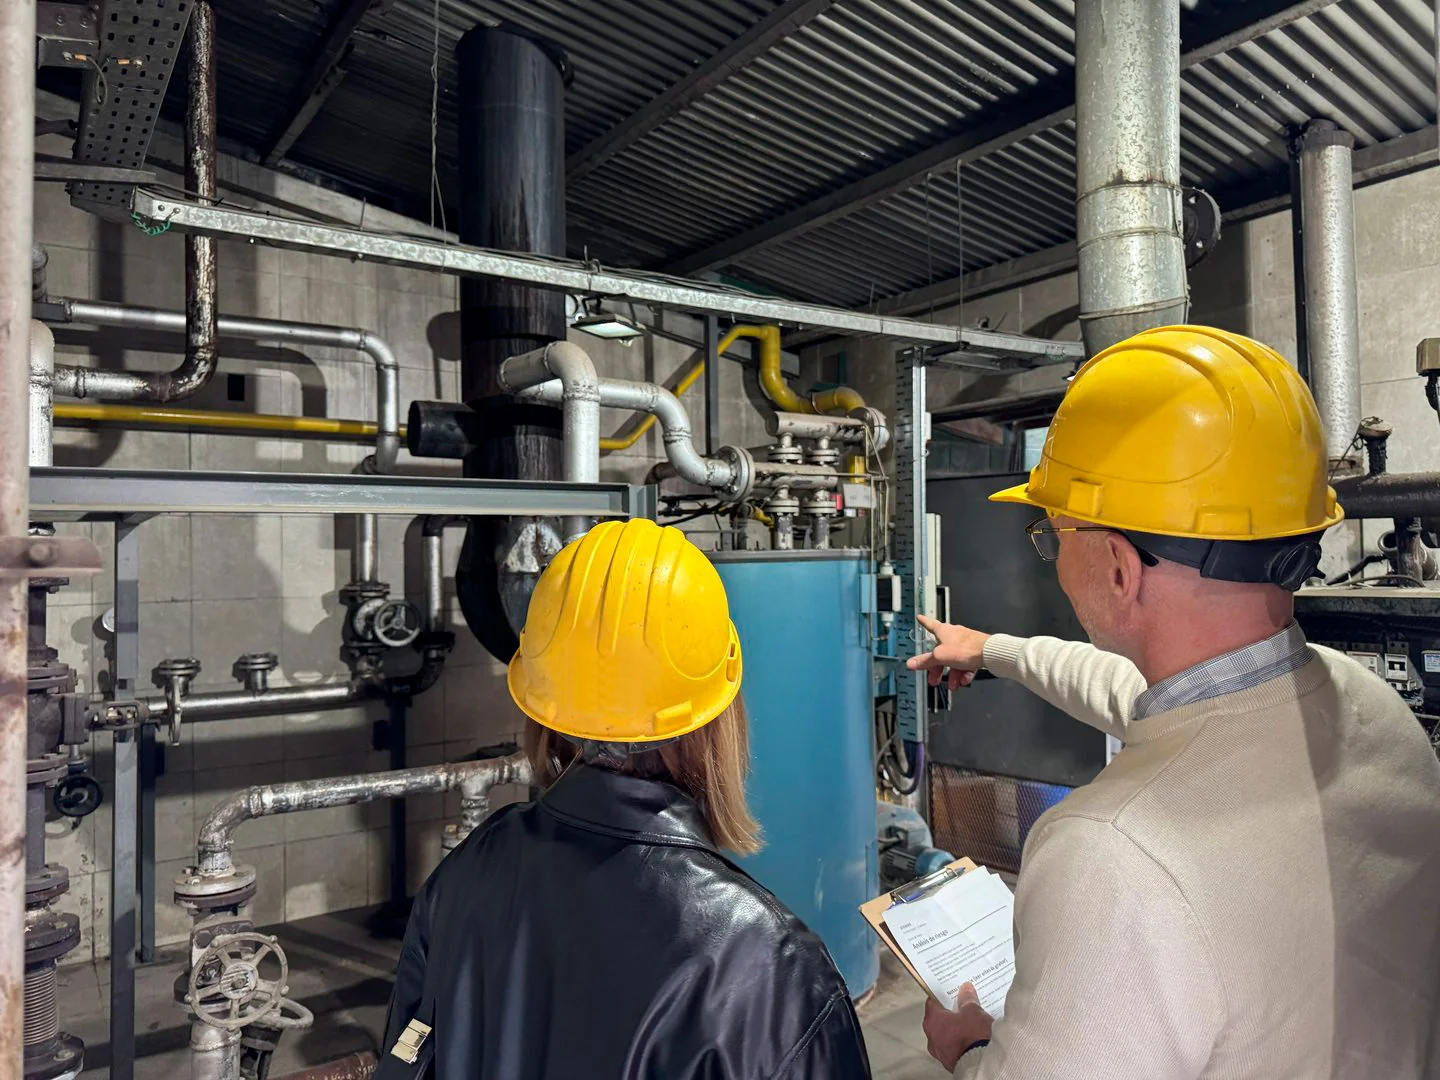
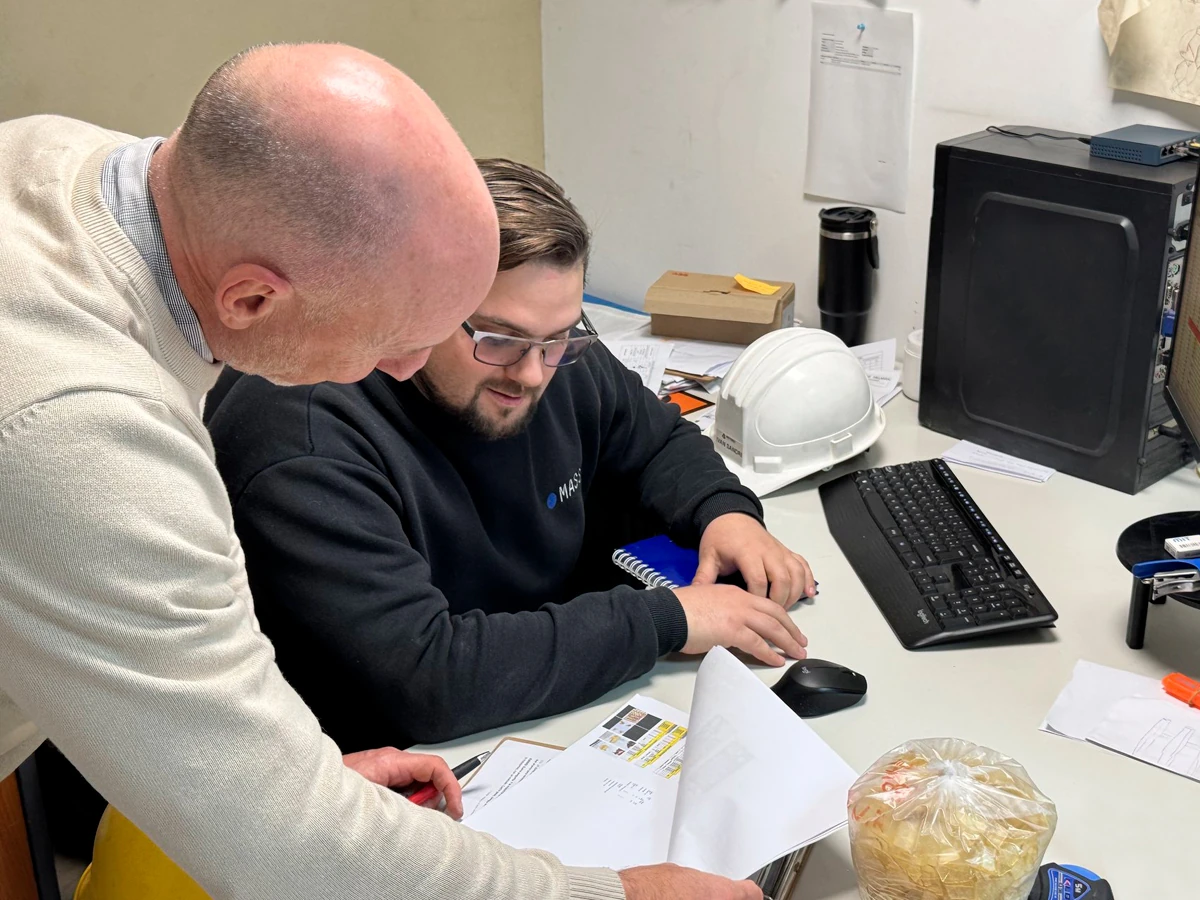
El diagnóstico técnico en planta.
Cada fábrica tiene su propia lógica. La observación activa traduce esa realidad operativa en decisiones de cobertura.
Evidencia
Detrás del método, respaldo real.
Formación especializada
Posgrado en Gestión Avanzada de Riesgos en la Universidad de Buenos Aires (UBA), años de experiencia y formación continua.
Poder de negociación
Nuestras sociedades estratégicas nos dan acceso a un gran abanico de aseguradoras y un volumen de prima que pesa: más fuerza para conseguir mejores condiciones.
Apoyo de ingeniería
Cuando el riesgo lo amerita, LEARISK suma inspecciones y valuaciones técnicas. Como el médico clínico que, para un diagnóstico fundado, pide los estudios que hacen falta.
Análisis
Después del recorrido, el análisis.
Lo relevado en planta se ordena, contrasta y convierte en recomendaciones concretas para tu negocio.
Caso real
Un caso real: cuando parece que está todo bien
Hablamos con el gerente de una PyME: “me vence el TRO, mandame una cotización”. Le dije que no. Que prefería ir a ver la planta antes de cotizar nada.
Fui, después investigamos, hablamos con diferentes áreas. La primera impresión era que estaba todo bien: buenas aseguradoras, sumas razonables. Pero seguimos el método igual.
Y lo que parecía bien, estaba mal. No un poco: muy mal.
- SobreseguroBienes sobreasegurados que pagaban prima de más.
- InfraseguroOtros gravemente infraasegurados, que el día del siniestro no alcanzaban ni cerca.
- CláusulasCláusulas que limitaban sin sentido.
Una póliza no es lo mismo que estar cubierto.
Solo con reestructurar la póliza, su cobertura mejoró al triple. Pagando lo mismo.
Así lo entendemos: no se trata de vender pólizas, sino de poner cada recurso donde más rinde.
Preguntas frecuentes
¿Por qué analizar si ya tengo seguros?
Porque tener seguros no es lo mismo que estar bien cubierto. Lo que no conocés, no lo podés mitigar ni asegurar. El análisis saca a la luz los riesgos que ni sabías que tenías: desde una responsabilidad frente a terceros hasta un ciberataque que te deja sin operar.
¿Esto es una auditoría de seguros?
En parte sí: revisamos tus pólizas actuales para detectar coberturas insuficientes, otras que sobran, o cláusulas poco favorables. Pero lo más valioso es analizar primero el negocio. Ese orden de trabajo mejora el diagnóstico, y todas las decisiones que vienen después.
¿Esto es solo para grandes empresas?
Al contrario. Las grandes suelen tener un Risk Manager que hace este trabajo; una PyME, no. Nosotros cumplimos ese rol, o complementamos al que ya tengas. Muchas empresas analizan bien lo financiero, pero lo operativo y estratégico queda librado a la intuición.
¿El análisis incluye los riesgos de ciberseguridad?
Sí. Hoy casi ninguna PyME puede trabajar sin sus sistemas, y aun así es uno de los riesgos que menos se miran. Lo analizamos como a cualquier otro riesgo del negocio. ¿Qué pasa si un ataque te deja sin facturar o sin acceso a tus datos? ¿Y si expone información de tus clientes? ¿Cuántos días podés estar parado, y cuánto te costaría? Con esas respuestas sobre la mesa definimos qué conviene prevenir, junto a tu área de sistemas, y qué conviene transferir a un seguro de ciberriesgo.
¿Tengo que cambiar todas mis pólizas?
No. A veces lo mejor es no tocar nada, y te lo vamos a decir. El análisis define qué conviene cambiar, qué mantener y qué sumar.
¿El análisis tiene costo?
Sí, tiene costo: analizar bien lleva tiempo y recursos. La primera lectura la absorbemos nosotros, para que nos conozcas trabajando antes de decidir nada. A partir de ahí acordamos cómo seguir: puede quedar incluido dentro del asesoramiento si trabajamos tus pólizas, o cotizarse aparte cuando el trabajo es más profundo —valuaciones técnicas, informes detallados—.
¿Cuánto tarda?
Depende de la información disponible, el tamaño y la profundidad que busques. Podemos hacer una visita y un pre-informe rápido, y de ahí escalar hacia un trabajo más completo.